Zakup nawozów lub środków ochrony roślin od dostawcy z UE
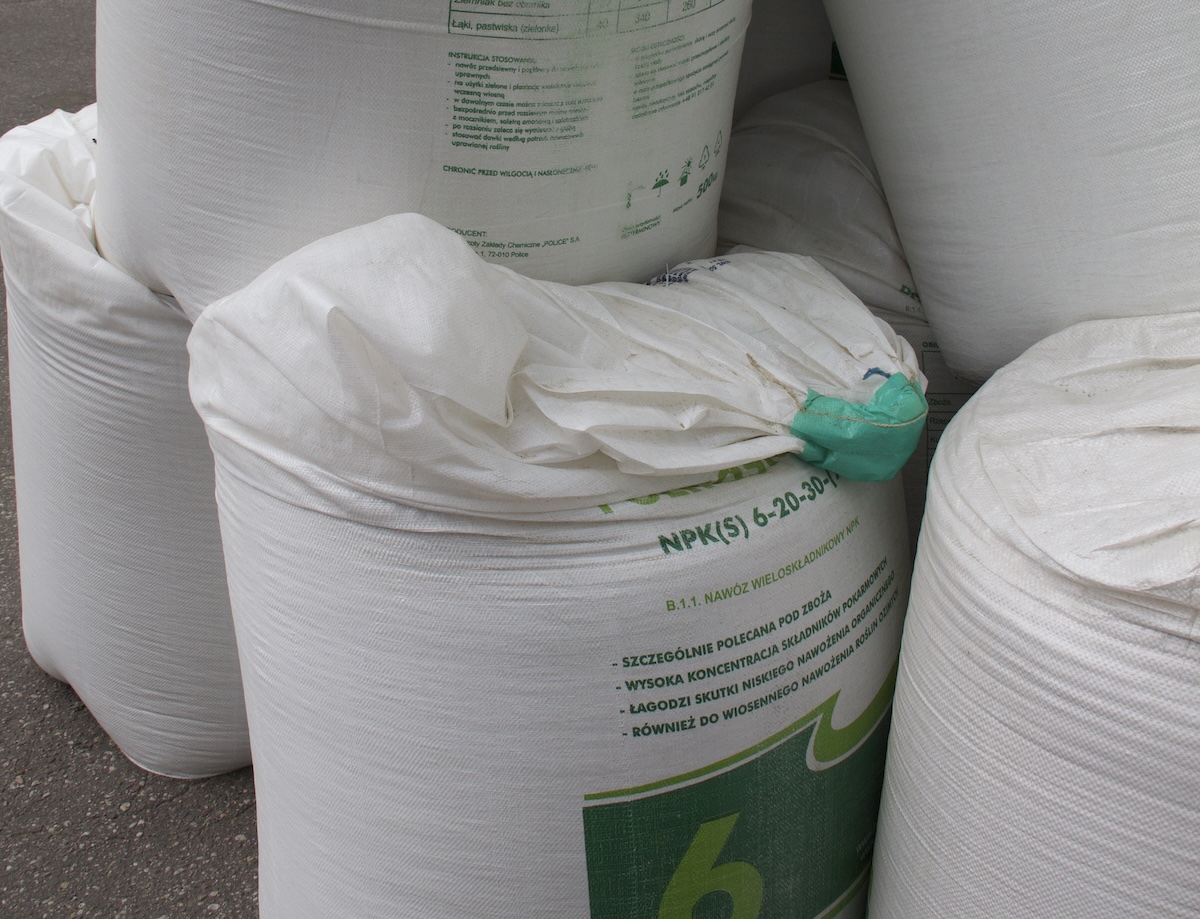
Zakup nawozów lub środków ochrony roślin od dostawcy z UE może oznaczać obowiązek samodzielnego rozliczenia VAT w Polsce. Dotyczy to również rolnika ryczałtowego, mimo że dokonywana przez niego sprzedaż produktów rolnych oraz świadczenie usług rolniczych korzysta ze zwolnienia z VAT.
Sposób rozliczenia zależy przede wszystkim od tego:
- skąd fizycznie wysyłany jest towar,
- jaki status VAT ma rolnik,
- kto organizuje transport oraz
- jaka jest wartość zakupów z innych państw Unii Europejskiej.
Zakup z Unii Europejskiej a wewnątrzwspólnotowe nabycie towarów
Jeżeli nawozy są przewożone z innego państwa UE do Polski, zakup może stanowić wewnątrzwspólnotowe nabycie towarów, czyli WNT.
Nie ma przy tym decydującego znaczenia, czy transport organizuje sprzedawca, przewoźnik czy sam rolnik.
Istotne jest, że w wyniku dostawy towar przemieszcza się z innego państwa członkowskiego do Polski.
Nie każdy zakup od zagranicznego sprzedawcy oznacza obowiązek rozliczenia WNT w Polsce.
WNT nie wystąpi na przykład wtedy, gdy towar został kupiony od osoby prywatnej albo od przedsiębiorcy korzystającego w swoim kraju ze zwolnienia z VAT dla małych firm.
Dlatego sama faktura bez zagranicznego VAT nie przesądza jeszcze, że rolnik musi zapłacić VAT w Polsce.
Przed rozliczeniem zakupu należy sprawdzić status sprzedawcy dowiedzieć się, dlaczego nie naliczył on podatku.
Rolnik ryczałtowy i limit 50 tys. zł
Rolnik ryczałtowy nie rozlicza WNT, jeżeli łączna wartość zakupów z innych państw UE przeznaczonych do prowadzonej przez niego działalności rolniczej nie przekroczyła 50 tys. zł. Dotyczy to poprzedniego oraz bieżącego roku.
Do tego – rolnik nie wybrał dobrowolnego opodatkowania WNT.
Limit obejmuje łączną wartość netto zakupów, a nie np. oddzielnie dla nawozów i środków ochrony roślin.
Nie uwzględnia się w nim zagranicznego VAT, nowych środków transportu ani wyrobów akcyzowych.
Przykład
Rolnik kupił w styczniu 2025 r. towary za 42 tys. zł netto, a następnie nabywa w październiku 2025 r. nawozy za 12 tys. zł, WNT należy rozliczyć od całego zakupu za 12 tys. zł.
Wcześniejszych zakupów nie trzeba natomiast rozliczać wstecznie.
Założenia:
- w 2024 r. rolnik nie przekroczył limitu 50 tys. zł dla nabyć wewnątrzwspólnotowych;
- nie wybrał wcześniej dobrowolnego opodatkowania WNT;
- wskazane zakupy należą do nabyć uwzględnianych przy ustalaniu limitu.
Po przekroczeniu limitu rolnik rejestruje się do VAT-UE, ale może nadal korzystać ze statusu rolnika ryczałtowego w odniesieniu do sprzedaży produktów z własnego gospodarstwa.
WNT wykazuje w deklaracji VAT-8 i wpłaca podatek zasadniczo do 25. dnia następnego miesiąca.
Ponieważ zakupy służą działalności zwolnionej z opodatkowania VAT, nie odlicza zapłaconego podatku.
Dobrowolny wybór WNT
Rolnik ryczałtowy może wybrać rozliczanie WNT przed przekroczeniem limitu. Wybór następuje przez zawiadomienie urzędu skarbowego na piśmie przed początkiem miesiąca, w którym rolnik rezygnuje z korzystania z wyłączenia.
Jeżeli rolnik poda zagranicznemu sprzedawcy swój numer z prefiksem „PL”, powinien wówczas rozliczyć WNT w Polsce.
Wybór dobrowolnego rozliczania WNT w Polsce przez taki podmiot obowiązuje przez dwa kolejne lata, licząc od pierwszego nabycia dokonanego w tym trybie.
Powrót do wyłączenia nie następuje automatycznie i wymaga zawiadomienia urzędu.
Rolnik zarejestrowany jako czynny podatnik VAT rozlicza zasadniczo WNT od pierwszego zakupu dokonanego na potrzeby działalności rolniczej.
Nie korzysta z limitu 50 tys. zł przewidzianego dla rolników ryczałtowych i niektórych innych nabywców zwolnionych z VAT.
Przed pierwszą transakcją powinien zarejestrować się na potrzeby transakcji wewnątrzwspólnotowych jako podatnik VAT-UE przez złożenie formularza VAT-R.
Następnie podaje on swojemu dostawcy NIP poprzedzony kodem „PL”.
Przy WNT rolnik wykazuje VAT należny według polskiej stawki właściwej dla zakupionego produktu. Jeżeli nawóz lub środek ochrony roślin jest wykorzystywany wyłącznie do sprzedaży opodatkowanej VAT, ten sam podatek może zostać odliczony.
Jak przygotować polskie rolnictwo na suszę? Circular Week 2026
Czynny podatnik wykazuje transakcję w JPK_V7
Wewnątrzwspólnotowa sprzedaż towarów na odległość – WSTO Wewnątrzwspólnotowa sprzedaż towarów na odległość (WSTO) może wystąpić, gdy polski rolnik ryczałtowy nabywa nawozy lub środki ochrony roślin od podatnika z innego państwa UE.
Towary muszą być wysyłane lub transportowane do Polski przez dostawcę albo na jego rzecz.
Aby mówić o WSTO, rolnik nie może być zobowiązany do rozliczenia tego zakupu jako WNT.
Będzie tak zwłaszcza, gdy nabywane towary mają służyć działalności rolniczej, a łączna wartość WNT bez uwzględnienia zagranicznego VAT, nie przekroczyła 50 tys. zł.
Nawozy i środki ochrony roślin nie są zasadniczo wyrobami akcyzowymi. Dlatego mogą być objęte tym wyłączeniem.
W takim przypadku sprzedaż może stanowić WSTO, a miejscem opodatkowania będzie zasadniczo Polska, czyli państwo zakończenia transportu.
Zagraniczny dostawca powinien wówczas rozliczyć polski VAT.
WSTO nie wystąpi natomiast, jeżeli rolnik przekroczył limit 50 tys. zł, dobrowolnie wybrał opodatkowanie WNT albo posłużył się numerem VAT UE w okolicznościach wskazujących na rozliczenie transakcji jako WNT.
Należy również uwzględnić unijny próg 10 tys. euro dotyczący sprzedaży transgranicznej dostawcy.
Do jego przekroczenia, przy spełnieniu ustawowych warunków i braku wyboru opodatkowania w kraju konsumpcji, sprzedaż może pozostawać opodatkowana w państwie rozpoczęcia transportu.
Jaka stawka VAT?
Dla nawozów i środków ochrony roślin właściwa jest zasadniczo stawka 8%.
Należy jednak upewnić się, że nabywane towary wpasowują się w definicje znajdujące się w, odpowiednio, ustawie o nawozach i nawożeniu oraz w ustawie o środkach ochrony roślin.
Nawozami w rozumieniu ustawy o nawozach i nawożeniu są produkty:
- przeznaczone do dostarczania roślinom składników pokarmowych lub
- zwiększania żyzności gleb albo
- zwiększania żyzności stawów rybnych.
Do środków ochrony roślin zalicza się środki składające się z substancji czynnych, sejfnerów lub synergetyków lub zawierających te składniki, i przeznaczonych do jednego z następujących zastosowań:
- ochrona roślin lub produktów roślinnych przed wszelkimi organizmami szkodliwymi lub zapobieganie działaniu takich organizmów;
- wpływanie na procesy życiowe roślin;
- zabezpieczanie produktów roślinnych;
- niszczenie niepożądanych roślin lub części roślin z wyjątkiem glonów, chyba że dane środki są stosowane na glebę lub wodę w celu ochrony roślin;
- hamowanie lub zapobieganie niepożądanemu wzrostowi roślin z wyjątkiem glonów, chyba że dane środki są stosowane na glebę lub wodę w celu ochrony roślin
Podstawą opodatkowania przy WNT jest wszystko, co stanowi zapłatę.
Dokonujący dostawy towarów lub usługodawca otrzymał zapłatę lub ma otrzymać z tytułu sprzedaży od:
- nabywcy,
- usługobiorcy lub osoby trzeciej,
- włącznie z otrzymanymi dotacjami, subwencjami i innymi dopłatami o podobnym charakterze mającymi bezpośredni wpływ na cenę towarów dostarczanych lub usług świadczonych przez podatnika.
Zalicza się do niej np. prowizje, koszty opakowania, transportu i ubezpieczenia, pobierane przez dokonującego dostawy lub usługodawcę od rolnika będącego nabywcą.
Polska 22 lat w UE: zbudowaliśmy gospodarkę, eksport i rolnictwo. Polexit to spieprzy!
Dokumentacja i rozliczanie
Obowiązek podatkowy przy WNT powstaje w dniu wystawienia faktury, nie później niż 15. dnia miesiąca następującego po miesiącu dostawy.
Zaliczka nie powoduje obowiązku rozliczenia WNT.
Kwoty w walucie obcej przelicza się zasadniczo według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego powstanie obowiązku podatkowego.
Rolnicy niebędący podatnikami VAT, którzy są zobowiązani do rozliczenia WNT, celem udokumentowania WNT nawozów czy środków transportu składają deklarację VAT-8, a ci, którzy mają status podatników VAT czynnych, składają deklaracje JPK_V7.
Oprócz JPK_V7 albo VAT-8 WNT należy wykazać w miesięcznej informacji VAT-UE, składanej elektronicznie do 25. dnia następnego miesiąca.
Niniejszy artykuł nie stanowi porady prawnej – swój przypadek skonsultuj ze specjalistą
Podstawa prawna:
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz. U. z 2026 r. poz. 1263 z późn. zm.).
- Ustawa z dnia 10 lipca 2007 r. o nawozach i nawożeniu (t.j. Dz. U. z 2024 r. poz. 105 z późn. zm.).
- Ustawa z dnia 8 marca 2013 r. o środkach ochrony roślin (t.j. Dz. U. z 2026 r. poz. 624).