Biogazownia rolnicza bez podatku od nieruchomości?
W styczniu 2026 roku Krajowa Rada Izb Rolniczych wystąpiła z postulatem zwolnienia z podatku od nieruchomości budowli biogazowni rolniczych wchodzących w skład gospodarstw rolnych. Resort finansów nie uwzględnił tej propozycji.
Wskazał, że sektor odnawialnych źródeł energii już korzysta z preferencyjnych zasad opodatkowania, natomiast wprowadzenie dodatkowego zwolnienia mogłoby uszczuplić dochody gmin oraz budzić wątpliwości z punktu widzenia przepisów o pomocy publicznej.
W szczególności ze względu na selektywny charakter takiej preferencji.
Czy oznacza to, że właściciel biogazowni zapłaci podatek od całej wartości inwestycji?
Osobne rozliczenie podatku VAT przez osoby prowadzące działalność w ramach wspólnego gospodarstwa
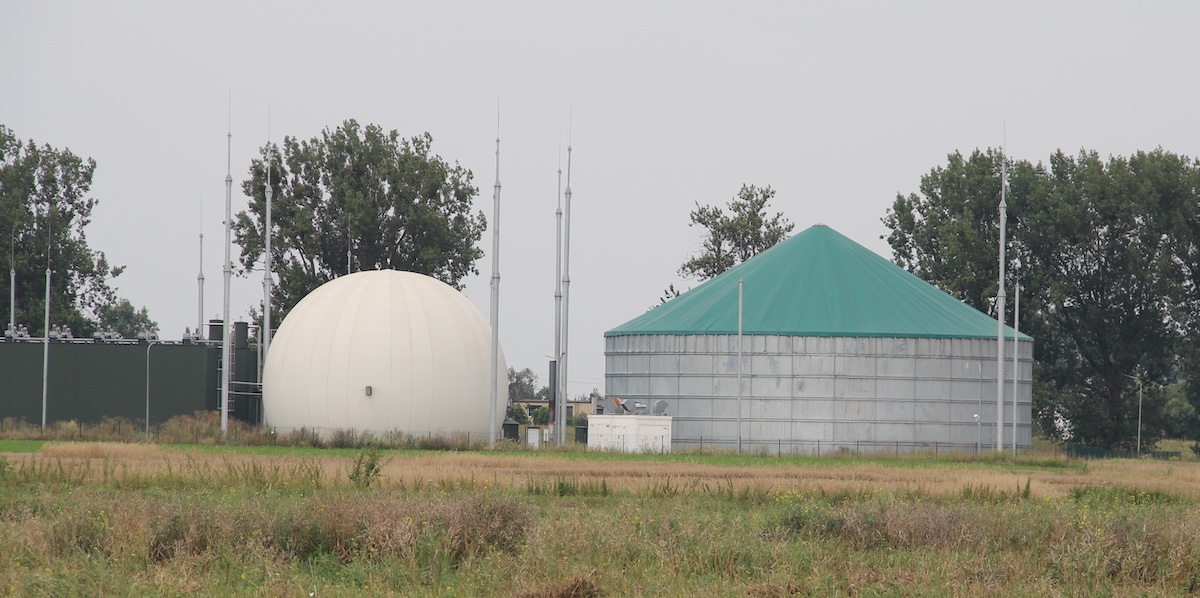
Jak obecnie opodatkowana jest biogazownia rolnicza?
Od 1 stycznia 2025 r. obowiązują korzystniejsze zasady opodatkowania instalacji odnawialnych źródeł energii, w tym biogazowni rolniczych.
Obiekty te uznane zostały za budowle, jednak tylko wyłącznie w części niebędącej budynkiem i w zakresie ich części budowlanych.
Podatek od nieruchomości nie obejmuje już całości biogazowni, w tym elementów technicznych i instalacyjnych, które zapewniają możliwość użytkowania biogazowni zgodnie z ich przeznaczeniem.
Przedmiotem opodatkowania jako budowle są zatem wyłącznie części budowlane biogazowni, z wyjątkiem elementów, które spełniają przesłanki uznania za budynki.
Przykładem części budowlanych mogą być np. fundamenty.
Czy mikrobiogazownie są opodatkowane podatkiem od nieruchomości?
Szczególne zasady dotyczą mikroinstalacji biogazu rolniczego. Za taką instalację uznaje się instalację o rocznej wydajności biogazu rolniczego do 200 tys. m3.
Wytwarzanie i sprzedaż energii elektrycznej, ciepła lub biogazu rolniczego w mikroinstalacjach spełniających ustawowe warunki są uznawane za działalność wytwórczą w rolnictwie.
To nie działalność gospodarcza, jak ma to co do zasady miejsce w przypadku większych biogazowni.
Ma to istotne znaczenie dla podatku od nieruchomości. Budowle podlegają bowiem temu podatkowi wyłącznie wtedy, gdy są związane z prowadzeniem działalności gospodarczej.
W konsekwencji budowle składające się na taką mikroinstalację co do zasady nie podlegają opodatkowaniu podatkiem od nieruchomości.
Nie jest to jednak klasyczne zwolnienie podatkowe przewidziane w katalogu zwolnień.
Brak opodatkowania wynika z niespełnienia warunku dotyczącego związku budowli z działalnością gospodarczą.
Riela Polska na Agro Show: magazynowanie ziarna wymaga doświadczenia
Ile może wynieść podatek od części budowlanych?
W przypadku biogazowni związanej z prowadzeniem działalności gospodarczej części budowlane są opodatkowane stawką wynoszącą maksymalnie 2% ich wartości rocznie.
Ustalanie konkretnej stawki leży w kompetencjach rady gminy i jest ustanawiana uchwałą tego organu.
Załóżmy, że łączny koszt budowy biogazowni wyniósł 6 mln zł, z czego:
- 4,5 mln zł przypada na urządzenia technologiczne,
- 1,5 mln zł stanowi wartość części budowlanych.
Przy stawce 2% roczny podatek wyniósłby: 1 500 000 zł x 2% = 30 000 zł.
Podatek nie powinien być więc liczony od całych 6 mln zł, ponieważ biogazownie opodatkowane są jedynie w zakresie części budowlanych.
Do powyższej kwoty może jednak dojść podatek od budynków oraz gruntów zajętych na prowadzenie działalności gospodarczej. Osobnej analizy mogą też wymagać obiekty towarzyszące, które mogą stanowić samodzielne budowle.
Dlatego już na etapie realizacji inwestycji warto odpowiednio wyodrębnić w dokumentacji i ewidencji wartość urządzeń technologicznych oraz części budowlanych.
Dlaczego resort nie zgodził się na pełne zwolnienie?
Minister Finansów i Gospodarki wskazał przede wszystkim, że obowiązujące od 2025 roku zasady już ograniczają wysokość podatku. Wartość elementów technicznych nie jest bowiem uwzględniana w podstawie opodatkowania biogazowni jako budowli.
Zdaniem resortu zwolnienie obejmujące wyłącznie biogazownie rolnicze mogłoby ponadto preferować jeden rodzaj działalności względem innych instalacji OZE, w tym biogazowni komunalnych lub przemysłowych.
Mogłoby to prowadzić do uznania takiej preferencji za selektywną pomoc publiczną.
Kolejnym argumentem są dochody samorządów.
Podatek od nieruchomości stanowi dochód własny gminy, dlatego ustawowe wyłączenie całej grupy obiektów z opodatkowania zmniejszyłoby wpływy gmin, na terenie których powstają biogazownie.
Jaki wpływ ma gmina na wysokość podatku?
Stawka 2% wartości budowli jest stawką maksymalną, a nie stawką, która musi być stosowana w każdej gminie. To rada gminy określa w drodze uchwały wysokość stawek podatku od nieruchomości.
Może również wprowadzić dodatkowe zwolnienia przedmiotowe z podatku od nieruchomości, które nie zostały przewidziane bezpośrednio w ustawie.
Zwolnienie musi jednak dotyczyć określonego rodzaju gruntów, budynków lub budowli, a nie konkretnego, indywidualnie wskazanego podatnika.
W praktyce oznacza to, że dwie biogazownie o takiej samej wartości części budowlanych mogą być obciążone podatkiem w różnej wysokości, jeżeli znajdują się na terenie innych gmin.
Polscy rolnicy w Szwecji: Väderstad przedstawia siewnik Tempo T nowej generacji
Ulga inwestycyjna w podatku rolnym
Warto przypomnieć, że podatnikom podatku rolnego przysługuje ulga inwestycyjna z tytułu wydatków poniesionych na zakup i zainstalowanie urządzeń do wykorzystywania na cele produkcyjne naturalnych źródeł energii, w tym biogazu.
Ta ulga polega na odliczeniu od należnego podatku rolnego 25% udokumentowanych rachunkami nakładów inwestycyjnych i może być stosowana maksymalnie przez 15 lat.
Podstawa prawna:
- Ustawa z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych (t.j. Dz.U. 2025 poz. 707 z późn. zm.),
- Ustawa z dnia 20 lutego 2015 r. o odnawialnych źródłach energii (t.j. Dz.U. 2026 poz. 68).
Niniejszy artykuł nie stanowi porady prawnej – swój przypadek skonsultuj ze specjalistą